

台积电1.4纳米工艺的机遇与挑战,一片晶圆4.5万美元的天价,背后是半导体行业逼近物理极限的艰难探索。
2025年4月,台积电在北美技术论坛上首次向业界展示了A14(1.4纳米级)制造技术的路线图,预计在2027年启动风险性试产。这座位于中国台湾中部科学园区的新厂区,地基工程已于2025年11月初动工,规划建设四座厂房及配套办公楼。
根据计划,2028年下半年将实现大规模量产。然而,这一尖端工艺的初期良率预计不会超过20%,这意味着生产出的芯片有相当一部分无法达到质量标准。
技术蓝图与全球竞争格局
台积电的1.4纳米工艺被命名为A14.是公司首个非过渡型1.4纳米级工艺,直接对标英特尔14A制程技术。与2纳米制程相比,A14在相同功耗下速度提升15%,或在相同速度下功耗降低30%,逻辑密度增加超过20%。
这一工艺专为AI加速器和高性能计算领域优化。
A14工艺采用第二代GAAFET(环绕栅极场效应晶体管)纳米片晶体管和NanoFlex Pro标准单元架构。GAAFET架构通过三维堆叠纳米片实现更精细的电荷控制,相比传统FinFET结构,能有效解决芯片微缩到原子级别后的漏电流问题。
在光刻技术方面,台积电通过工艺创新规避了High NA EUV光刻机(单台成本4亿美元),采用现有Low NA EUV系统实现1.4纳米制程。
风险性试产与良率挑战
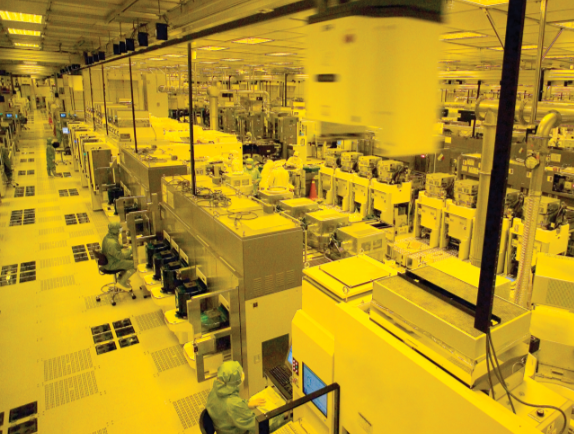
风险性试产是半导体制造中的一个关键阶段。它指在正式大规模量产前进行小批量试产,主要目的是识别生产过程中的潜在问题(如良率、性能),评估稳定性,以降低后期量产的风险。
对于1.4纳米这样的尖端工艺,这一环节尤为关键。
台积电1.4纳米工艺面临的最大挑战之一是初期良率问题。业内预计,该工艺的初期良率将低于20%。随着时间推移和技术优化,良率有望逐步提升,但这一过程需要大量技术积累和经验沉淀。
良率问题直接关系到生产成本。一片1.4纳米晶圆的代工价格预计高达4.5万美元,比2纳米工艺高出约50%。如果良率不能快速提升,将导致芯片成本急剧上升,部分客户可能会转向其他替代方案。
为应对这些挑战,台积电正在探索新材料和新架构。高介电常数的栅介质材料如二氧化铪,可以替代传统的二氧化硅,减少漏电情况。而在晶体管结构方面,GAA技术被视为FinFET的接班人,能更好地控制漏电流。
天价成本与产业影响
一片4.5万美元的晶圆背后,是半导体行业日益增长的成本压力。这一价格相当于2纳米工艺(3万美元)的1.5倍,是7纳米工艺(约9300美元)的近5倍。
以12英寸晶圆切割50颗高端芯片为例,单颗芯片的代工成本将突破900美元。
成本飙升的背后有多重因素。研发投入呈指数级增长——3纳米研发耗资40亿美元,而1.4纳米预计突破60亿美元,占台积电年研发预算40%以上。工艺复杂度提升导致良率爬坡周期延长至24个月,比2纳米多了6个月。
EUV光刻系统的隐性损耗也是重要因素。即使采用Low NA EUV,光源功率需提升至600W以上以满足曝光精度,但高功率加速光学元件磨损。投影镜组占光刻机成本40%,频繁更换推高维护费用。
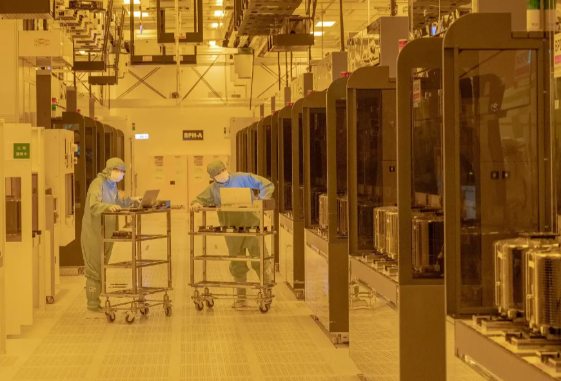
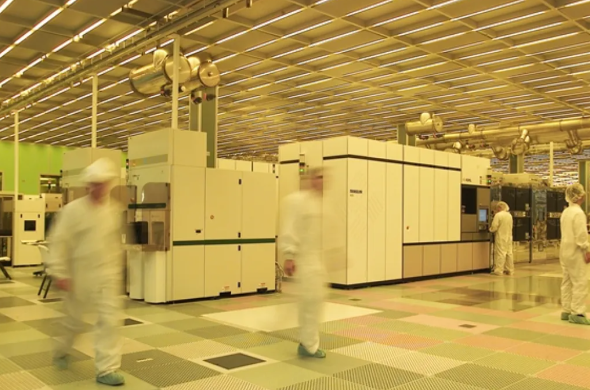
材料和掩模成本同样攀升。1.4纳米光掩模单价突破100万美元,较2纳米上涨30%。生产环境洁净度要求达到“每立方米尘埃≤10颗粒”的严苛标准,污染报废风险倍增。
这种成本结构在半导体行业引发了“马太效应”。全球年研发投入超50亿美元的芯片企业不超过5家,这意味着只有苹果、英伟达等行业巨头才有实力负担1.4纳米制程。中小设计公司将被迫转向Chiplet或3D堆叠方案。
市场需求与客户博弈
尽管价格令人咋舌,但市场对1.4纳米工艺的需求依然强劲。苹果、英伟达、AMD和高通等芯片行业巨头位列台积电的产能规划名单中。这些企业追逐先进制程的原因十分现实——性能差异显著。
行业数据显示,每推进一代制程,芯片速度可提升30%以上,同时功耗还能降低约20%。
英伟达与苹果的战略差异体现了不同企业对先进制程的差异化需求。英伟达Blackwell Ultra芯片需1.4纳米支撑千卡集群算力,晶圆成本可转嫁至售价5万美元的AI服务器。
而苹果若将A14成本全转嫁,iPhone Pro售价可能突破2000美元,因此正评估3D封装替代方案。
对于联发科与高通等主打性价比的企业,1.4纳米制程带来更大压力。其旗舰芯片的代工成本将从2纳米约600美元飙升至900美元,直接压缩利润空间。安卓手机厂商对芯片价格的承受上限约为500美元,这迫使高通必须在性能与成本间寻找平衡。
云计算厂商如AWS和谷歌也在密切关注1.4纳米工艺,因为自研TPU需要降低算力成本。对这些超大规模云厂商而言,1.4nm带来的10–15%性能提升或20%功耗下降,足以决定一个AI集群的TCO(总拥有成本)是否具备商业可行性。
未来行业变革
1.4纳米工艺的发展将深刻影响全球科技产业格局。随着制程微缩的收益递减,业界开始探索先进封装、芯片异构集成等替代路径,以更经济的方式提升整体性能。
GAA晶体管架构、背面供电、High-NA EUV光刻、原子级制造精度与AI驱动工艺控制等多重技术的集成,标志着半导体制造进入全新阶段。其核心价值在于:在单位面积内塞入更多晶体管的同时,显著降低每瓦算力的功耗。
这对数据中心密集部署的AI训练集群而言意义重大。
然而,物理极限的挑战不容忽视。1.4纳米制程已逼近硅原子直径(0.3纳米),量子隧穿效应导致漏电风险陡增。业界需依赖新型二维材料(如二硫化钼)及GAA架构补偿性能损失,但材料可靠性仍需验证。
有分析认为,1.4纳米之后,芯片创新将转向异构集成与3D堆叠,单纯追求制程微缩的经济效益下降。台积电需在先进封装与芯粒技术上寻找新增长点。
随着2027年风险试产时间点的临近,全球半导体行业正密切关注台积电1.4纳米工艺的进展。英特尔、三星和日本Rapidus等竞争对手也在加速推进各自的先进制程计划。
这场纳米级别的竞赛不仅关乎技术突破,更是一场资本、人才和战略眼光的综合较量。
猜你喜欢
台积电1.4nm工艺的风险性试产工作预计将于2027年启动 台积电1.4nm工艺的初期良率低于20%
长鑫科技LP/DDR5已达国际先进水平 长鑫DDR5内存最高速率达8000Mbps
多名旅日中国公民遭无端殴 打受伤 中国驻日本大使馆提醒中国公民近期避免前往日本
